Pesquisar este blog

18 de dez. de 2024

ICMS/MG: Regras de tributação para transportadores de cargas serão alteradas a partir de janeiro de 2025


ICMS/MG: Regras de tributação para transportadores de cargas serão alteradas a partir de janeiro de 2025


 18 dez 2024 - ICMS, IPI, ISS e Outros

A Secretaria de Estado de Fazenda de Minas Gerais (SEF/MG) explicou para as entidades representantes da classe, em reunião na Cidade Administrativa, nesta quarta-feira (18/12), as mudanças no Regulamento do Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (RICMS) a empresas de transporte rodoviário de cargas.

Pelas normas do Regulamento do ICMS mineiro – aprovado pelo Decreto 48.589/23 –, o estabelecimento prestador de serviço de transporte rodoviário de cargas tinha como regra a tributação pelo chamado “Crédito Presumido” e, caso fosse de seu interesse, precisaria solicitar um regime especial de tributação para passar a apurar o ICMS pelo sistema de “Débito e Crédito”.

Pelo recente Decreto 48.957, publicado no último sábado (14/12), a norma será alterada a partir de 1º de janeiro de 2025.

Assim, no próximo ano, todos os transportadores rodoviários de cargas estarão, como regra geral, lançados pelo sistema do “Débito e Crédito”. Aqueles que, porventura, queiram, poderão optar pelo “Crédito Presumido”.

A opção, que é muito simples, deverá ser feita em janeiro de cada ano e mantida por todo o exercício. Para o contribuinte em início de atividade, a opção será exercida no primeiro período de apuração.

Tendo em vista estas mudanças, a partir de 1º de janeiro de 2025, os regimes especiais concedidos com base na redação atual do subitem 24.3 do item 24 da Parte 1 do Anexo IV do RICMS/2023, serão revogados. Apenas serão mantidos regimes especiais que tratem também de outras matérias não relacionadas ao referido subitem 24.3, que foi totalmente alterado como pode ser visto no quadro a seguir:
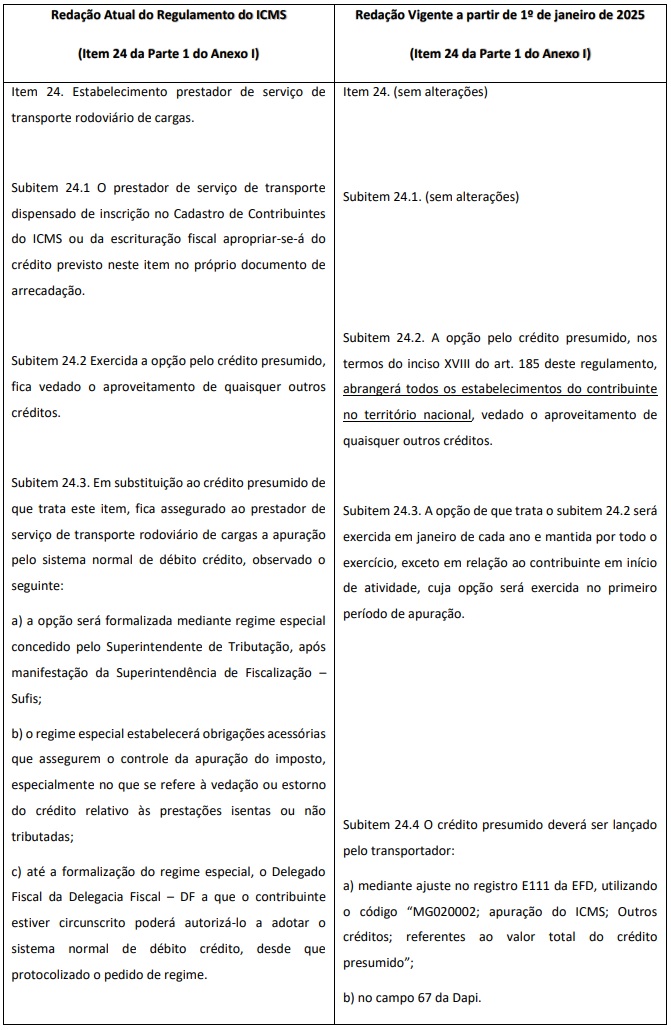
2024.12.18_regras_transportadores


Fonte: SEFAZ/MG

17 de dez. de 2024

Vale-Pedágio Obrigatório (VPO) 2025

 A partir de 1º de janeiro de 2025, o pagamento do Vale-Pedágio Obrigatório (VPO) passará a ser realizado exclusivamente por meios digitais, conforme a nova regulamentação da ANTT prevista na Resolução 6.024/2023. A medida elimina o uso de cartões e outros formatos físicos, trazendo mais modernização e eficiência ao setor logístico.


Com a digitalização, empresas de transporte deverão adotar sistemas como TAGs eletrônicas, que tornam o processo mais seguro, ágil e preciso. A mudança garante maior controle sobre os custos, reduz os riscos de fraudes e elimina erros comuns no uso de dinheiro físico. Além disso, facilita a gestão das frotas ao permitir que transportadoras otimizem tempo e recursos operacionais.


Criado pela Lei 10.209/01, o Vale-Pedágio Obrigatório assegura que o custo do pedágio seja arcado pelos embarcadores, sem impacto no valor do frete. Com a digitalização, o processo se torna mais transparente e alinhado às necessidades atuais do mercado. 


Empresas devem se preparar desde já para essa nova exigência, que representa um passo importante para a modernização da logística no país.


Adapte-se agora e esteja pronto para 2025! 

12 de dez. de 2024

TRANSFERÊNCIA DE MERCADORIA – PROCEDIMENTOS QUANTO AO PREENCHIMENTO DA NOTA FISCAL


 12 dez 2024 - ICMS, IPI, ISS e Outros

Publicado o Ajuste SINIEF 33/2024 (DOU de 12.12.2024), que disciplina a emissão de Nota Fiscal de Transferência de mercadoria entre estabelecimentos do mesmo titular, nos moldes do Convênio ICMS 109/2024, ou seja, o contribuinte que realizar a transferência 

interestadual deverá proceder da seguinte forma quanto a emissão da NF-e.

1) Natureza da Operação, o texto "Transferência de Mercadoria - Estabelecimentos mesmo titular";

2) Informações Adicionais de Interesse do Fisco - infAdFisco, o texto "Procedimento autorizado conforme Convênio ICMS 

nº 109/24";

3) Código Fiscal de Operações e de Prestações - CFOP, um dos códigos do grupo "6.150 - Transferências de produção própria 

ou de terceiros", conforme o caso, sendo:

3.1) CFOP 6.151 (quando for transferência de produção próprio do contribuinte);

3.2) CFOP 6.152 (quando for mercadoria adquirida de terceiros ou decorrente de importação);

4) Código de Situação Tributária - CST, o código 90;

5) Valor Base de Cálculo do ICMS - vBC , "valor zerado";

6) Alíquota do imposto - pICMS, "valor zerado";

7) Valor do ICMS - vICMS, o valor do crédito a ser transferido, caso exista.

Até o presente momento havia dúvidas quanto ao CST a ser adotado na transferência, pois apesar da transferência não ser considerada mais como “fato gerador do ICMS”, ocorre o preenchimento/destaque do ICMS em Nota Fiscal, então o "CST 41" não seria o mais correto, assim se confirmou o entendimento da utilização do "CST 90".

Lembrando que esse procedimento quanto ao preenchimento da NF-e é válido para a regra geral de transferência regulamentada nas cláusulas primeira a quarta do Convênio ICMS 109/2024, onde ocorre a transferência do crédito de ICMS.

Já para modalidade de “Transferência Tributada” que é OPCIONAL, prevista na cláusula sexta do Convênio ICMS 109/2024, irá ocorrer com o destaque normal de ICMS em campo próprio da NF-e, onde entendemos que será adotado o ”CST 00” neste caso.


Fonte: LegisWeb Consultoria

Wikipedia

Resultados da pesquisa